Domain creditcenter24.de kaufen?
Wir ziehen mit dem Projekt
creditcenter24.de um.
Sind Sie am Kauf der Domain
creditcenter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain creditcenter24.de kaufen?
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
Wie können Rückzahlungsmodalitäten bei Krediten und Darlehen vereinbart werden, um die finanzielle Belastung für den Kreditnehmer zu minimieren?
Rückzahlungsmodalitäten können durch längere Laufzeiten oder niedrigere Raten vereinbart werden. Eine Tilgungspause oder Sondertilgungen können ebenfalls die finanzielle Belastung reduzieren. Eine individuelle Vereinbarung mit dem Kreditgeber kann helfen, die Rückzahlung an die finanzielle Situation des Kreditnehmers anzupassen. **

Ähnliche Suchbegriffe für Minimieren
Top-Angebote
Produkte zum Begriff Minimieren:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Rückzahlungsmodalitäten für Kredite oder Darlehen vereinbart werden, um die finanziellen Belastungen für den Kreditnehmer zu minimieren?
Rückzahlungsmodalitäten können durch Verhandlungen mit dem Kreditgeber angepasst werden, z.B. durch längere Laufzeiten oder flexible Raten. Eine Umschuldung oder Konsolidierung bestehender Kredite kann ebenfalls helfen, die finanzielle Belastung zu reduzieren. Es ist wichtig, frühzeitig mit dem Kreditgeber zu kommunizieren, um gemeinsam eine Lösung zu finden. **
-
Wie kann die Rückzahlung des Darlehens in angemessenen Raten erfolgen, um die finanzielle Belastung für den Kreditnehmer zu minimieren?
Die Rückzahlung des Darlehens kann in angemessenen Raten erfolgen, indem der Kreditnehmer einen realistischen Rückzahlungsplan mit dem Kreditgeber vereinbart. Es ist wichtig, die monatlichen Raten so zu gestalten, dass sie das Budget des Kreditnehmers nicht überfordern. Eine frühzeitige Tilgung des Darlehens kann ebenfalls die finanzielle Belastung minimieren. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen und die Gesamtkosten eines Darlehens? Was ist die optimale Kreditlaufzeit, um die Zinsen zu minimieren und dennoch bezahlbare Raten zu erhalten?
Die Kreditlaufzeit beeinflusst die monatlichen Ratenzahlungen, da eine längere Laufzeit niedrigere Raten bedeutet, aber insgesamt höhere Gesamtkosten aufgrund der Zinsen. Eine kürzere Laufzeit führt zu höheren Raten, aber niedrigeren Gesamtkosten. Die optimale Kreditlaufzeit hängt von der individuellen finanziellen Situation ab, aber in der Regel ist es ratsam, eine Laufzeit zu wählen, die es ermöglicht, die Zinsen zu minimieren, ohne die monatlichen Raten unerschwinglich zu machen. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Top-Angebote
Produkte zum Begriff Minimieren:
-
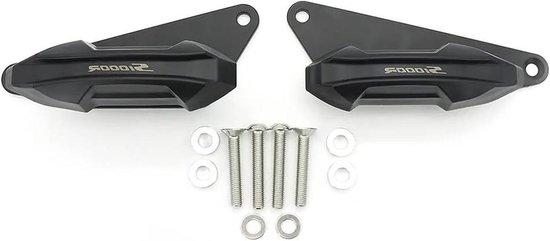
Motorrad Rahmen Sliders - Anti-Crash-Pads Cup-Schutz - Fallschutz-Motor - Schäden minimieren - 1 Set - SchwarzVermeiden Sie kostspielige Schäden an Ihrem Motorrad mit diesen wesentlichen Rahmenschiebern. Ein Sturz oder Kollision kann zu hässlichen Kratzern und teure Reparaturen an Körper und Motorteilen führen. Diese Schieberegler bieten eine effektive Lösung, um Ihr Motorrad zu schützen und die Auswirkungen eines Sturzes zu absorbieren. Speziell für optimale Passform konzipiert, bieten diese Rahmenschieber Schutz während der Fahrt, sowohl auf der Straße als auch auf der Strecke. Dadurch ergeben sich deutlich geringere Wartungskosten und sparen Zeit. Das einzigartige Design dieser Schieberegler verbessert nicht nur die Gesamtästhetik Ihres Motors, sondern bietet auch einen robusten Schutz. Sie sind einfach an bestehenden Befestigungspunkten zu installieren und sind eine wertvolle Ergänzung zu Ihrer Motorausrüstung. Sorgen Sie für Ruhe während jeder Fahrt und minimieren Sie die Folgen unerwarteter Ereignisse.346,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
-
Wie können Rückzahlungsmodalitäten bei Krediten und Darlehen vereinbart werden, um die finanzielle Belastung für den Kreditnehmer zu minimieren?
Rückzahlungsmodalitäten können durch längere Laufzeiten oder niedrigere Raten vereinbart werden. Eine Tilgungspause oder Sondertilgungen können ebenfalls die finanzielle Belastung reduzieren. Eine individuelle Vereinbarung mit dem Kreditgeber kann helfen, die Rückzahlung an die finanzielle Situation des Kreditnehmers anzupassen. **
-
Wie können Rückzahlungsmodalitäten für Kredite oder Darlehen vereinbart werden, um die finanziellen Belastungen für den Kreditnehmer zu minimieren?
Rückzahlungsmodalitäten können durch Verhandlungen mit dem Kreditgeber angepasst werden, z.B. durch längere Laufzeiten oder flexible Raten. Eine Umschuldung oder Konsolidierung bestehender Kredite kann ebenfalls helfen, die finanzielle Belastung zu reduzieren. Es ist wichtig, frühzeitig mit dem Kreditgeber zu kommunizieren, um gemeinsam eine Lösung zu finden. **
-
Wie kann die Rückzahlung des Darlehens in angemessenen Raten erfolgen, um die finanzielle Belastung für den Kreditnehmer zu minimieren?
Die Rückzahlung des Darlehens kann in angemessenen Raten erfolgen, indem der Kreditnehmer einen realistischen Rückzahlungsplan mit dem Kreditgeber vereinbart. Es ist wichtig, die monatlichen Raten so zu gestalten, dass sie das Budget des Kreditnehmers nicht überfordern. Eine frühzeitige Tilgung des Darlehens kann ebenfalls die finanzielle Belastung minimieren. **
Ähnliche Suchbegriffe für Minimieren
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen und die Gesamtkosten eines Darlehens? Was ist die optimale Kreditlaufzeit, um die Zinsen zu minimieren und dennoch bezahlbare Raten zu erhalten?
Die Kreditlaufzeit beeinflusst die monatlichen Ratenzahlungen, da eine längere Laufzeit niedrigere Raten bedeutet, aber insgesamt höhere Gesamtkosten aufgrund der Zinsen. Eine kürzere Laufzeit führt zu höheren Raten, aber niedrigeren Gesamtkosten. Die optimale Kreditlaufzeit hängt von der individuellen finanziellen Situation ab, aber in der Regel ist es ratsam, eine Laufzeit zu wählen, die es ermöglicht, die Zinsen zu minimieren, ohne die monatlichen Raten unerschwinglich zu machen. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.