Domain creditcenter24.de kaufen?
Wir ziehen mit dem Projekt
creditcenter24.de um.
Sind Sie am Kauf der Domain
creditcenter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain creditcenter24.de kaufen?
Wann ist Kautionsrückzahlung fällig?
Die Kautionsrückzahlung ist in der Regel fällig, sobald der Mietvertrag endet und alle Verpflichtungen des Mieters erfüllt sind. Dies beinhaltet die ordnungsgemäße Rückgabe der Mietsache in einem vertragsgemäßen Zustand sowie die Begleichung aller offenen Rechnungen und Nebenkosten. Der Vermieter hat dann in der Regel eine angemessene Frist, um die Kautionsrückzahlung vorzunehmen, die je nach Gesetzgebung oder vertraglicher Vereinbarung variieren kann. Es ist ratsam, die genauen Modalitäten zur Kautionsrückzahlung im Mietvertrag zu überprüfen, um Missverständnisse zu vermeiden. **
Wann ist die Kautionsrückzahlung fällig?
Die Kautionsrückzahlung ist in der Regel fällig, sobald der Mietvertrag endet und alle Verpflichtungen des Mieters erfüllt wurden. Dies beinhaltet die ordnungsgemäße Rückgabe der Mietsache, die Begleichung offener Mietzahlungen und die Behebung eventueller Schäden. In vielen Fällen muss der Vermieter die Kautionsrückzahlung innerhalb einer bestimmten Frist, meistens innerhalb von 6 Wochen nach Mietende, vornehmen. Es ist wichtig, dass Mieter und Vermieter die genauen Modalitäten zur Kautionsrückzahlung im Mietvertrag oder in einer separaten Vereinbarung festhalten, um Missverständnisse zu vermeiden. Sollte es zu Unstimmigkeiten kommen, können Mieter sich an den Mieterschutzbund oder an ein Gericht wenden, um ihre Ansprüche durchzusetzen. **

Ähnliche Suchbegriffe für Kautionsrückzahlung
Top-Angebote
Produkte zum Begriff Kautionsrückzahlung:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange dauert die Kautionsrückzahlung in der Regel nach Auszug aus der Mietwohnung? Welche Gründe könnten zu einer Verzögerung der Kautionsrückzahlung führen?
Die Kautionsrückzahlung dauert in der Regel 6-8 Wochen nach Auszug. Gründe für Verzögerungen könnten Schäden in der Wohnung, offene Nebenkostenabrechnungen oder fehlende Bankverbindungen sein. Es ist wichtig, dass Mieter und Vermieter alle offenen Punkte klären, um eine schnelle Rückzahlung zu gewährleisten. **
-
Wie erfolgt die Kautionsrückzahlung nach Kündigung des Wohnens gegen Hilfe?
Die Kautionsrückzahlung nach Kündigung des Wohnens gegen Hilfe erfolgt in der Regel auf die gleiche Weise wie bei einer regulären Mietwohnung. Der Vermieter prüft den Zustand der Wohnung und zieht gegebenenfalls Kosten für Reparaturen oder Reinigungsarbeiten von der Kaution ab. Der Restbetrag wird dann an den Mieter zurückgezahlt. Es ist wichtig, dass der Mieter bei Auszug die Wohnung in einem ordnungsgemäßen Zustand hinterlässt, um eine volle Kautionsrückzahlung zu erhalten. **
-
Welche Voraussetzungen müssen erfüllt sein, damit die Kautionsrückzahlung nach Auszug aus einer Mietwohnung erfolgt?
Die Wohnung muss in einem ordnungsgemäßen Zustand sein, ohne Schäden oder Verschmutzungen. Alle Mietzahlungen müssen beglichen sein. Der Vermieter muss die Schlüssel zur Wohnung zurück erhalten haben. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Top-Angebote
Produkte zum Begriff Kautionsrückzahlung:
-
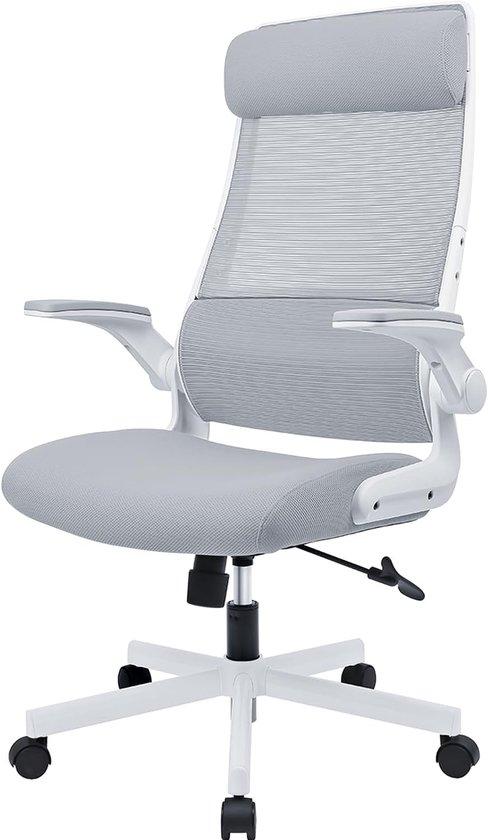
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Kautionsrückzahlung fällig?
Die Kautionsrückzahlung ist in der Regel fällig, sobald der Mietvertrag endet und alle Verpflichtungen des Mieters erfüllt sind. Dies beinhaltet die ordnungsgemäße Rückgabe der Mietsache in einem vertragsgemäßen Zustand sowie die Begleichung aller offenen Rechnungen und Nebenkosten. Der Vermieter hat dann in der Regel eine angemessene Frist, um die Kautionsrückzahlung vorzunehmen, die je nach Gesetzgebung oder vertraglicher Vereinbarung variieren kann. Es ist ratsam, die genauen Modalitäten zur Kautionsrückzahlung im Mietvertrag zu überprüfen, um Missverständnisse zu vermeiden. **
-
Wann ist die Kautionsrückzahlung fällig?
Die Kautionsrückzahlung ist in der Regel fällig, sobald der Mietvertrag endet und alle Verpflichtungen des Mieters erfüllt wurden. Dies beinhaltet die ordnungsgemäße Rückgabe der Mietsache, die Begleichung offener Mietzahlungen und die Behebung eventueller Schäden. In vielen Fällen muss der Vermieter die Kautionsrückzahlung innerhalb einer bestimmten Frist, meistens innerhalb von 6 Wochen nach Mietende, vornehmen. Es ist wichtig, dass Mieter und Vermieter die genauen Modalitäten zur Kautionsrückzahlung im Mietvertrag oder in einer separaten Vereinbarung festhalten, um Missverständnisse zu vermeiden. Sollte es zu Unstimmigkeiten kommen, können Mieter sich an den Mieterschutzbund oder an ein Gericht wenden, um ihre Ansprüche durchzusetzen. **
-
Wie lange dauert die Kautionsrückzahlung in der Regel nach Auszug aus der Mietwohnung? Welche Gründe könnten zu einer Verzögerung der Kautionsrückzahlung führen?
Die Kautionsrückzahlung dauert in der Regel 6-8 Wochen nach Auszug. Gründe für Verzögerungen könnten Schäden in der Wohnung, offene Nebenkostenabrechnungen oder fehlende Bankverbindungen sein. Es ist wichtig, dass Mieter und Vermieter alle offenen Punkte klären, um eine schnelle Rückzahlung zu gewährleisten. **
-
Wie erfolgt die Kautionsrückzahlung nach Kündigung des Wohnens gegen Hilfe?
Die Kautionsrückzahlung nach Kündigung des Wohnens gegen Hilfe erfolgt in der Regel auf die gleiche Weise wie bei einer regulären Mietwohnung. Der Vermieter prüft den Zustand der Wohnung und zieht gegebenenfalls Kosten für Reparaturen oder Reinigungsarbeiten von der Kaution ab. Der Restbetrag wird dann an den Mieter zurückgezahlt. Es ist wichtig, dass der Mieter bei Auszug die Wohnung in einem ordnungsgemäßen Zustand hinterlässt, um eine volle Kautionsrückzahlung zu erhalten. **
Ähnliche Suchbegriffe für Kautionsrückzahlung
-
Welche Voraussetzungen müssen erfüllt sein, damit die Kautionsrückzahlung nach Auszug aus einer Mietwohnung erfolgt?
Die Wohnung muss in einem ordnungsgemäßen Zustand sein, ohne Schäden oder Verschmutzungen. Alle Mietzahlungen müssen beglichen sein. Der Vermieter muss die Schlüssel zur Wohnung zurück erhalten haben. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.