Domain creditcenter24.de kaufen?
Wir ziehen mit dem Projekt
creditcenter24.de um.
Sind Sie am Kauf der Domain
creditcenter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain creditcenter24.de kaufen?
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **

Ähnliche Suchbegriffe für Powerups
Top-Angebote
Produkte zum Begriff Powerups:
-
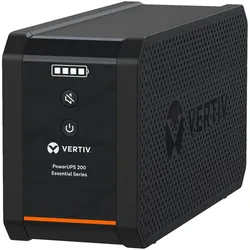
VERTIV PowerUPS 200 Essential Schuko, 1600VA, VI, USBZuverlässiger StromschutzDiese USV-Anlage sorgt dafür, dass kritische Geräte bei kurzen Stromausfällen mit einer Laufzeit von bis zu 10 Minuten bei halber Last mit Strom versorgt bleiben, sodass ein sicheres Herunterfahren oder der Weiterbetrieb möglich ist.Robuste Kapazität und EffizienzMit einer Leistung von 1600 VA und einem Wirkungsgrad von 95 % verwaltet diese USV die Energieversorgung effektiv, reduziert Verschwendung und optimiert die Leistung.Mehrere AusgangsoptionenAusgestattet mit sechs Ausgangsanschlüssen, darunter eine Kombination aus USB- und Stromanschlüssen, bietet diese USV flexible Anschlussmöglichkeiten für verschiedene Geräte in unterschiedlichen Umgebungen.UmweltkonformitätDie USV erfüllt mehrere internationale Konformitätsstandards und unterstreicht damit ihr Engagement für umweltfreundliche Praktiken, während sie gleichzeitig eine zuverlässige Leistung unter verschiedenen Bedingungen gewährleistet.Erweiterter ÜberspannungsschutzMit automatischer Spannungsregelung (AVR) und einer Überspannungsenergie von 475 Joule bietet dieses Gerät einen unverzichtbaren Schutz vor elektrischer Instabilität und Überspannungen und verlängert so die Lebensdauer der angeschlossenen Geräte.191,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Welche Faktoren beeinflussen die optimale Kreditlaufzeit für einen Kreditnehmer?
Die finanzielle Situation des Kreditnehmers, die Höhe des Kreditbetrags und die Zinsen sind entscheidende Faktoren für die optimale Kreditlaufzeit. Ein längerer Zeitraum kann niedrigere monatliche Raten bedeuten, aber auch höhere Gesamtkosten aufgrund der Zinsen. Die individuellen Bedürfnisse und die Fähigkeit des Kreditnehmers, den Kredit zurückzuzahlen, sollten ebenfalls berücksichtigt werden. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **

Welche verschiedenen Rückzahlungsmodalitäten werden typischerweise von Finanzinstituten, Kreditgebern und anderen Organisationen angeboten, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen?
Finanzinstitute, Kreditgeber und andere Organisationen bieten typischerweise verschiedene Rückzahlungsmodalitäten an, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen. Dazu gehören beispielsweise die monatliche Rückzahlung in festen Raten, die flexible Rückzahlung, die es dem Kreditnehmer ermöglicht, die Höhe der monatlichen Raten anzupassen, die gestaffelte Rückzahlung, bei der die Raten im Laufe der Zeit steigen oder fallen, und die vorzeitige Rückzahlungsoption, die es dem Kreditnehmer ermöglicht, das Darlehen vorzeitig zurückzuzahlen, um Zinsen zu sparen. Diese verschiedenen Modalitäten bieten den Kreditnehmern Flexibilität und Unterstützung bei der Rückzahlung ihrer Darlehen. **
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
Top-Angebote
Produkte zum Begriff Powerups:
-
VERTIV PowerUPS 200 Essential IEC, 1000VA, VI, USBEffizientes EnergiemanagementDiese USV verfügt über einen Wirkungsgrad von 95 % und sorgt so für Energieeinsparungen bei gleichzeitiger Bereitstellung der erforderlichen Notstromversorgung. Diese Effizienz trägt dazu bei, die Betriebskosten im Laufe der Zeit zu senken und gleichzeitig eine zuverlässige Leistung zu gewährleisten.Robuster ÜberspannungsschutzMit einer Überspannungsenergie von 475 Joule schützt diese USV empfindliche elektronische Geräte vor Spannungsspitzen und Überspannungen, wodurch das Risiko von Schäden verringert und die Betriebsintegrität aufrechterhalten wird.Anpassungsfähige AnschlussmöglichkeitenDie USV ist mit mehreren Anschlusstypen ausgestattet, darunter 4-poliger USB Typ A, RJ-45 und 24-poliger USB-C, was eine einfache Integration mit verschiedenen Geräten ermöglicht und die Kompatibilität mit einer Vielzahl von Anwendungen gewährleistet.Verbesserte AkkuleistungMit einer bleisäurebasierten, ventilgeregelten Batterie bietet diese USV eine zuverlässige Leistung mit einer Laufzeit von bis zu 6 Minuten bei halber Last und sorgt so für ausreichend Zeit für ein sicheres Herunterfahren oder einen unterbrechungsfreien Betrieb bei kurzen Stromausfällen.Einhaltung von NormenDiese USV erfüllt mehrere internationale Konformitätsstandards, darunter IEC 61000-4-5 und RoHS, und gewährleistet die Einhaltung von Umwelt- und Sicherheitsvorschriften, sodass Anwender sich auf ihre Verwendung verlassen können.119,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VERTIV PowerUPS 200 Essential IEC, 1600VA, VI, USBZuverlässige LeistungDie USV bietet eine Leistung von 1600 VA und liefert eine konstante Ausgangsleistung mit Sinuswellenform, wodurch eine stabile Stromversorgung der Geräte gewährleistet ist.Robuste BatterietechnologieEine ventilgeregelte Blei-Säure-Batterie bietet eine Laufzeit von bis zu 10 Minuten bei halber Last und liefert so wichtige Notstromversorgung bei Stromausfällen.Vielseitige AnschlussmöglichkeitenMit sechs Ausgangsanschlüssen kann diese USV mehrere Geräte gleichzeitig versorgen und verbessert so die Funktionalität in verschiedenen Konfigurationen.Effizienter BetriebMit einem Wirkungsgrad von 95 % werden Stromverluste minimiert und gleichzeitig eine stabile Ausgangsleistung für die angeschlossenen Geräte gewährleistet.Umfassende KonformitätErfüllt verschiedene internationale Sicherheitsstandards und gewährleistet so Zuverlässigkeit und Sicherheit für Anwender in unterschiedlichen Umgebungen.216,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VERTIV PowerUPS 200 Essential Schuko, 1600VA, VI, USBZuverlässiger StromschutzDiese USV-Anlage sorgt dafür, dass kritische Geräte bei kurzen Stromausfällen mit einer Laufzeit von bis zu 10 Minuten bei halber Last mit Strom versorgt bleiben, sodass ein sicheres Herunterfahren oder der Weiterbetrieb möglich ist.Robuste Kapazität und EffizienzMit einer Leistung von 1600 VA und einem Wirkungsgrad von 95 % verwaltet diese USV die Energieversorgung effektiv, reduziert Verschwendung und optimiert die Leistung.Mehrere AusgangsoptionenAusgestattet mit sechs Ausgangsanschlüssen, darunter eine Kombination aus USB- und Stromanschlüssen, bietet diese USV flexible Anschlussmöglichkeiten für verschiedene Geräte in unterschiedlichen Umgebungen.UmweltkonformitätDie USV erfüllt mehrere internationale Konformitätsstandards und unterstreicht damit ihr Engagement für umweltfreundliche Praktiken, während sie gleichzeitig eine zuverlässige Leistung unter verschiedenen Bedingungen gewährleistet.Erweiterter ÜberspannungsschutzMit automatischer Spannungsregelung (AVR) und einer Überspannungsenergie von 475 Joule bietet dieses Gerät einen unverzichtbaren Schutz vor elektrischer Instabilität und Überspannungen und verlängert so die Lebensdauer der angeschlossenen Geräte.191,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Welche Faktoren beeinflussen die optimale Kreditlaufzeit für einen Kreditnehmer?
Die finanzielle Situation des Kreditnehmers, die Höhe des Kreditbetrags und die Zinsen sind entscheidende Faktoren für die optimale Kreditlaufzeit. Ein längerer Zeitraum kann niedrigere monatliche Raten bedeuten, aber auch höhere Gesamtkosten aufgrund der Zinsen. Die individuellen Bedürfnisse und die Fähigkeit des Kreditnehmers, den Kredit zurückzuzahlen, sollten ebenfalls berücksichtigt werden. **
Ähnliche Suchbegriffe für Powerups
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
-
Welche verschiedenen Rückzahlungsmodalitäten werden typischerweise von Finanzinstituten, Kreditgebern und anderen Organisationen angeboten, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen?
Finanzinstitute, Kreditgeber und andere Organisationen bieten typischerweise verschiedene Rückzahlungsmodalitäten an, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen. Dazu gehören beispielsweise die monatliche Rückzahlung in festen Raten, die flexible Rückzahlung, die es dem Kreditnehmer ermöglicht, die Höhe der monatlichen Raten anzupassen, die gestaffelte Rückzahlung, bei der die Raten im Laufe der Zeit steigen oder fallen, und die vorzeitige Rückzahlungsoption, die es dem Kreditnehmer ermöglicht, das Darlehen vorzeitig zurückzuzahlen, um Zinsen zu sparen. Diese verschiedenen Modalitäten bieten den Kreditnehmern Flexibilität und Unterstützung bei der Rückzahlung ihrer Darlehen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.